O regime de caixa do Simples Nacional deixa de existir, em regra, a partir de 1º de janeiro de 2027. Hoje, a empresa optante pode calcular o imposto mensal sobre a receita efetivamente recebida. Com a mudança, a base passa a ser a receita do mês, independentemente de o cliente já ter pago.
Neste artigo, explicamos a diferença entre os regimes, o que a Reforma Tributária alterou e como a empresa pode se preparar.
Qual a diferença entre regime de caixa e regime de competência?
No regime de caixa, o imposto é calculado sobre o que a empresa recebeu no mês. No regime de competência, ele é calculado sobre o que a empresa vendeu ou faturou no mês, mesmo que o pagamento venha depois.
Exemplo hipotético, apenas para ilustrar: uma venda de R$ 10 mil feita em dezembro e paga pelo cliente em janeiro. No regime de caixa, a receita entra na apuração de janeiro. No regime de competência, ela entra na apuração de dezembro.
Fim do regime de caixa no Simples Nacional em 2027
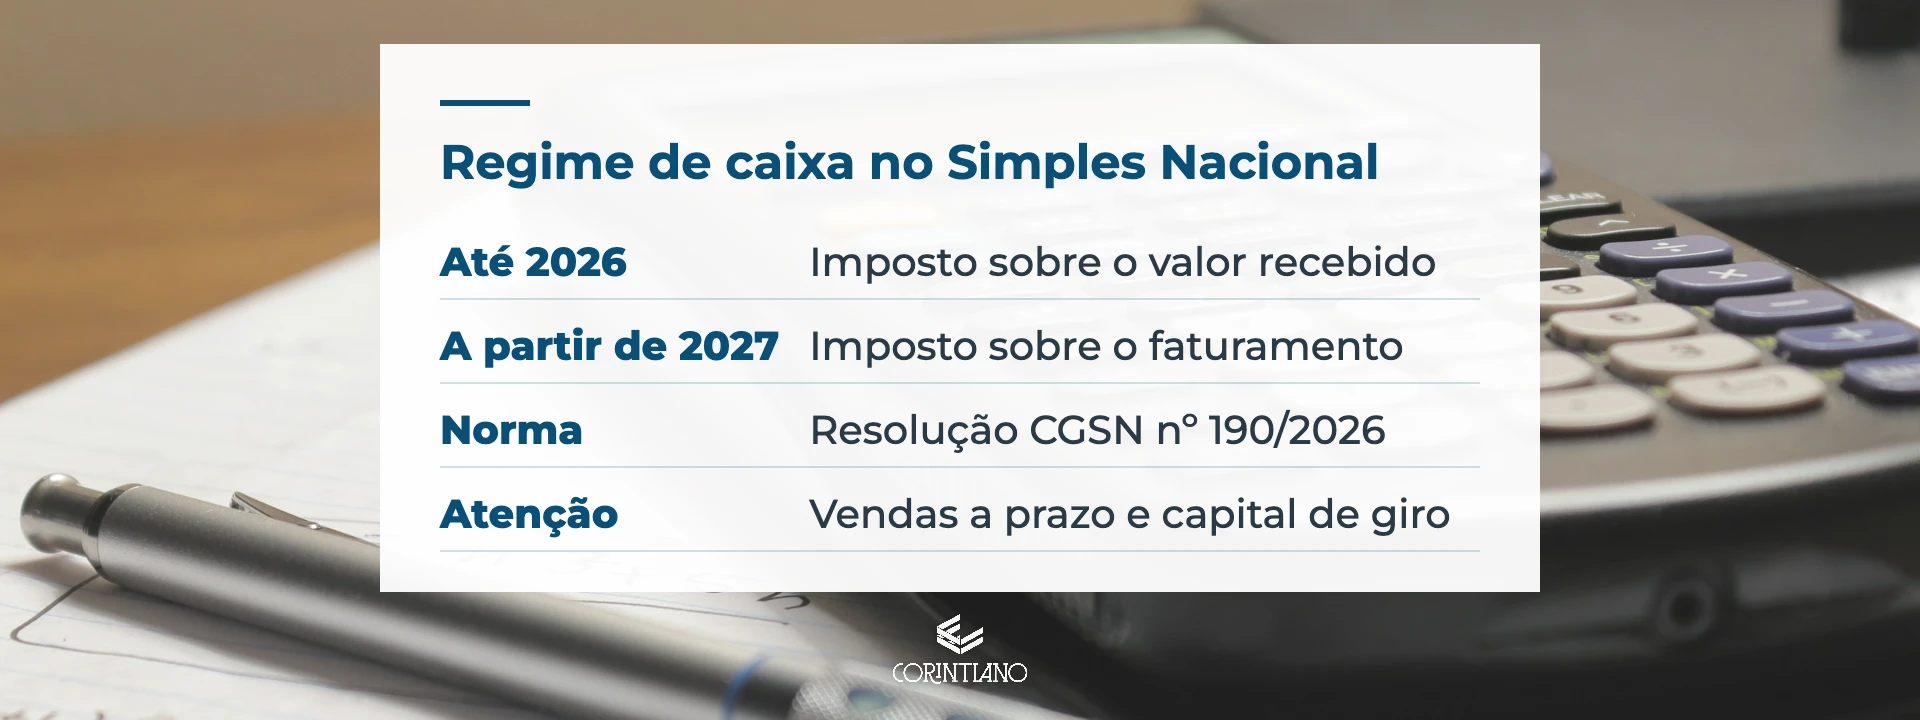
A Resolução CGSN nº 190/2026, divulgada pela Receita Federal em agosto de 2026, extinguiu a opção pelo regime de caixa na apuração mensal do Simples Nacional, com efeitos a partir de 1º de janeiro de 2027. A norma adapta a Resolução CGSN nº 140/2018 às regras da Reforma Tributária, previstas na Lei Complementar nº 214/2025, e revoga os dispositivos que tratavam do regime de caixa e do registro de valores a receber.
Com isso, a receita passa a ser reconhecida no faturamento, em regra vinculado à data de emissão do documento fiscal.
Até 31 de dezembro de 2026, as regras atuais continuam valendo para quem já fez a opção.
Qual o impacto no fluxo de caixa?
Quem vende a prazo é o mais afetado, porque passa a pagar o imposto antes de receber. O efeito tende a ser maior em empresas que:
- Vendem parcelado ou com prazos longos de recebimento;
- Têm inadimplência relevante;
- Trabalham com margens apertadas e pouco capital de giro;
- Faturam em meses concentrados e recebem depois.
Por isso, a mudança deve entrar na projeção de caixa de 2027.
E os valores a receber de 2026?
Uma dúvida comum é como tratar as vendas de 2026 que ainda não tiverem sido recebidas na virada do ano. Parte das análises técnicas indica que esse saldo deve entrar na apuração de dezembro de 2026, mas o ponto ainda depende de confirmação nas orientações oficiais. Por isso, vale levantar agora o que ficará em aberto em 31 de dezembro de 2026 e confirmar o procedimento com a contabilidade.
A opção pelo regime regular de IBS e CBS devolve o regime de caixa?
Não. A partir de 2027, a empresa do Simples Nacional pode optar por apurar o IBS e a CBS pelo regime regular, fora do DAS. Essa escolha alcança apenas esses dois tributos e não restaura o regime de caixa para os demais. Para o primeiro semestre de 2027, o prazo dessa opção já foi encerrado.
Como se preparar?
- Levantar as vendas a prazo e os valores a receber previstos para a virada do ano;
- Projetar o fluxo de caixa de 2027 considerando o imposto sobre a receita faturada;
- Revisar prazos de recebimento, políticas de crédito e cobrança;
- Avaliar o capital de giro e eventuais reservas;
- Alinhar com a contabilidade o tratamento das receitas de 2026 ainda não recebidas.
Perguntas frequentes sobre o regime de caixa
O regime de caixa do Simples Nacional acaba em 2027?
Em regra, sim. A opção pela receita recebida deixa de existir a partir de 1º de janeiro de 2027.
Até quando posso usar o regime de caixa?
Até 31 de dezembro de 2026, para quem já fez a opção, conforme as regras atuais.
A mudança vale para o Lucro Presumido?
Não. A alteração tratada aqui é a do Simples Nacional. Cada regime tem regras próprias, e elas devem ser analisadas caso a caso.
O que muda no cálculo do imposto?
A base mensal passa a ser a receita do mês, e não mais o valor efetivamente recebido.
Conclusão
O fim do regime de caixa no Simples Nacional exige planejamento de capital de giro e atenção às vendas a prazo. Quanto antes a empresa mapear o seu cenário, menor o risco de surpresa no caixa em 2027.
O Escritório Corintiano pode analisar a sua situação e orientar o melhor caminho para a virada do ano. Conheça os nossos serviços.