A nota fiscal de exportação é o documento que registra a venda de mercadorias para compradores no exterior. Para que a carga saia do país de forma regular, ela precisa ser emitida corretamente, com o CFOP adequado e dados iguais aos da declaração de exportação.
Um erro no preenchimento pode atrasar o despacho, gerar retenção da carga e criar problemas fiscais para a empresa. Neste artigo, explicamos o que é a nota fiscal de exportação, quando ela é emitida, qual CFOP utilizar e o que muda com a Reforma Tributária.
O que é a nota fiscal de exportação?
A nota fiscal de exportação é a NF-e, modelo 55, emitida para registrar a venda de mercadorias destinadas a compradores no exterior.
Ela é o documento fiscal que acompanha a operação e serve de base para o despacho aduaneiro. Além disso, ela é vinculada à DU-E, a Declaração Única de Exportação, registrada no Portal Único Siscomex. Segundo a Receita Federal, a DU-E é formulada com base na nota fiscal que ampara a exportação e utiliza os dados básicos da NF-e. Por isso, as informações da nota precisam ser consistentes com as da declaração de exportação.
Quando emitir a nota fiscal de exportação?
A nota fiscal deve ser emitida antes do despacho da mercadoria. Sem a NF-e autorizada pela SEFAZ, a mercadoria não pode seguir para o despacho aduaneiro.
Se a nota for rejeitada, é necessário corrigir os campos apontados e emitir novamente antes de seguir com o processo. Em muitas operações, a emissão da nota é precedida por documentos comerciais, como a fatura ou o pedido do importador, que formalizam a compra e servem de apoio ao preenchimento.
Qual CFOP utilizar na exportação?
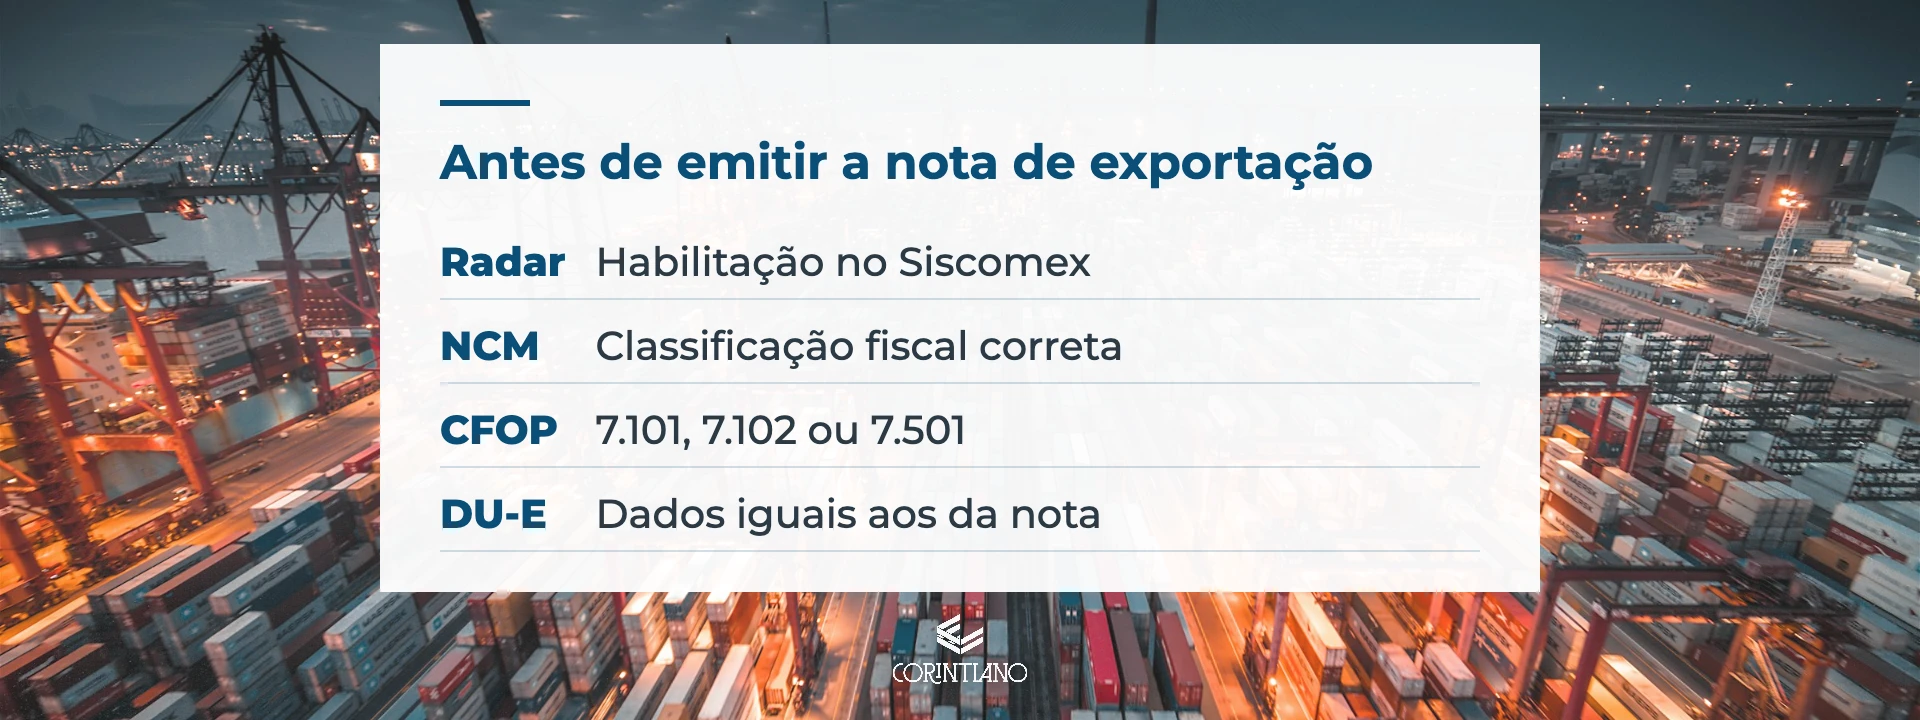
O CFOP é o código que identifica a natureza da operação na nota fiscal. Nas exportações, ele começa com o número 7. Os mais comuns são:
- 7.101: venda de produção própria para o exterior;
- 7.102: venda de mercadoria adquirida ou recebida de terceiros para o exterior;
- 7.501: exportação de mercadoria recebida com o fim específico de exportação.
A escolha depende de como a empresa obteve a mercadoria que está sendo exportada. Se o produto foi fabricado pela própria empresa, o enquadramento costuma ser o 7.101. Se foi comprado para revenda, o 7.102.
No caso de mercadoria recebida com fim específico de exportação, as perguntas frequentes do Siscomex orientam o uso do CFOP 7.501, que permite referenciar na DU-E a nota fiscal de remessa do produtor. Como existem operações específicas, o CFOP deve ser confirmado com a contabilidade antes da emissão.
Cuidados antes de emitir a nota fiscal de exportação
Antes de emitir a nota, a empresa deve verificar:
- Se está habilitada no Radar, o ambiente da Receita Federal que permite operar no comércio exterior pelo Siscomex;
- Se o cadastro do cliente estrangeiro, do produto e do NCM, a classificação fiscal da mercadoria, está correto;
- Se o CFOP e o tratamento tributário correspondem à operação realizada;
- Se há documentos complementares, como fatura comercial, packing list e dados do transporte;
- Se os dados informados na nota coincidem com os da declaração de exportação.
Esse conjunto de conferências evita rejeições e retrabalho.
Como ficam os impostos na exportação?
De forma geral, as exportações têm tratamento tributário diferenciado, com não incidência ou imunidade de tributos sobre o consumo, o que ajuda a manter a competitividade dos produtos brasileiros no exterior.
Em contrapartida, a empresa deve indicar na nota o enquadramento correto e, quando necessário, a fundamentação legal que justifica a não incidência.
Além disso, empresas que exportam geralmente conseguem manter o direito aos créditos tributários relacionados às suas compras de insumos, conforme as regras de cada tributo. Esse ponto exige análise individual. Saiba mais em Crédito tributário: o que muda com a Reforma Tributária.
O que muda com a Reforma Tributária?
A Reforma Tributária mantém o tratamento diferenciado para as exportações: o IBS e a CBS não incidem sobre exportações de bens e serviços, conforme a Emenda Constitucional nº 132/2023.
Mesmo assim, a nota fiscal passa por adaptações. Durante a transição, a NF-e ganhou novos campos relacionados ao IBS e à CBS, e a operação precisa ser identificada corretamente como exportação no novo sistema.
Em 2026, as alíquotas de IBS e CBS são apenas de teste, e a cobrança efetiva começa a ser implantada em 2027. Por isso, é importante que os sistemas de emissão da empresa estejam atualizados com os novos layouts. Também vale acompanhar as orientações oficiais, já que regras e prazos acessórios podem ser ajustados ao longo da transição.
Erros comuns na emissão da nota de exportação
Alguns problemas aparecem com frequência na rotina das empresas exportadoras:
- Uso de CFOP incompatível com a origem da mercadoria;
- Divergência entre os dados da nota fiscal e os da DU-E;
- Cadastro incorreto de NCM ou de unidade de medida;
- Falta de informações adicionais obrigatórias;
- Sistema de emissão desatualizado em relação aos novos campos da Reforma Tributária.
Esses erros podem atrasar a saída da mercadoria e gerar custos adicionais, como armazenagem e retrabalho.
Perguntas frequentes sobre nota fiscal de exportação
Qual é o modelo da nota fiscal de exportação?
É a NF-e, modelo 55, autorizada pela SEFAZ antes do despacho da mercadoria.
Qual CFOP usar na exportação de produção própria?
Em geral, o CFOP 7.101. Para mercadoria adquirida de terceiros, o 7.102. Em operações específicas, confirme com a contabilidade.
O IBS e a CBS incidem sobre a exportação?
Não. A Reforma Tributária mantém a não incidência sobre exportações de bens e serviços, mas a nota precisa identificar a operação corretamente.
A nota fiscal precisa ser igual à DU-E?
Os dados precisam ser consistentes. Divergências podem travar o despacho aduaneiro.
Conclusão
A nota fiscal de exportação é uma etapa essencial para que a mercadoria saia do país de forma regular. Ela exige atenção ao CFOP, ao cadastro dos produtos e à consistência com a declaração de exportação. Com a Reforma Tributária, a exportação continua com tratamento diferenciado, mas a emissão da nota passa a exigir atualização de sistemas e processos.
Como cada operação possui particularidades, contar com uma contabilidade preparada ajuda a evitar erros e a manter a empresa regular. O Escritório Corintiano pode orientar a sua empresa sobre a emissão correta das notas fiscais e sobre os impactos da Reforma Tributária nas exportações. Conheça os nossos serviços.