Escolher entre lucro real ou presumido deixou de ser apenas uma conta de margem. Com a chegada do IBS e da CBS, os créditos tributários e o perfil dos clientes também entram na decisão, e a resposta não é a mesma para todas as empresas.
Neste artigo, explicamos o que muda para cada regime e quais pontos devem ser analisados antes de decidir.
Como funcionam o Lucro Presumido e o Lucro Real?
No Lucro Presumido, a Receita Federal presume uma margem de lucro sobre o faturamento, de acordo com a atividade da empresa. Sobre essa base presumida, são calculados o IRPJ e a CSLL. Ele pode ser escolhido por empresas com receita bruta de até R$ 78 milhões por ano.
No Lucro Real, os tributos sobre o lucro são calculados sobre o resultado efetivo da empresa, ou seja, receitas menos custos e despesas, com os ajustes da legislação. Ele é obrigatório para empresas acima do limite de R$ 78 milhões e para determinadas atividades previstas em lei, e opcional para as demais.
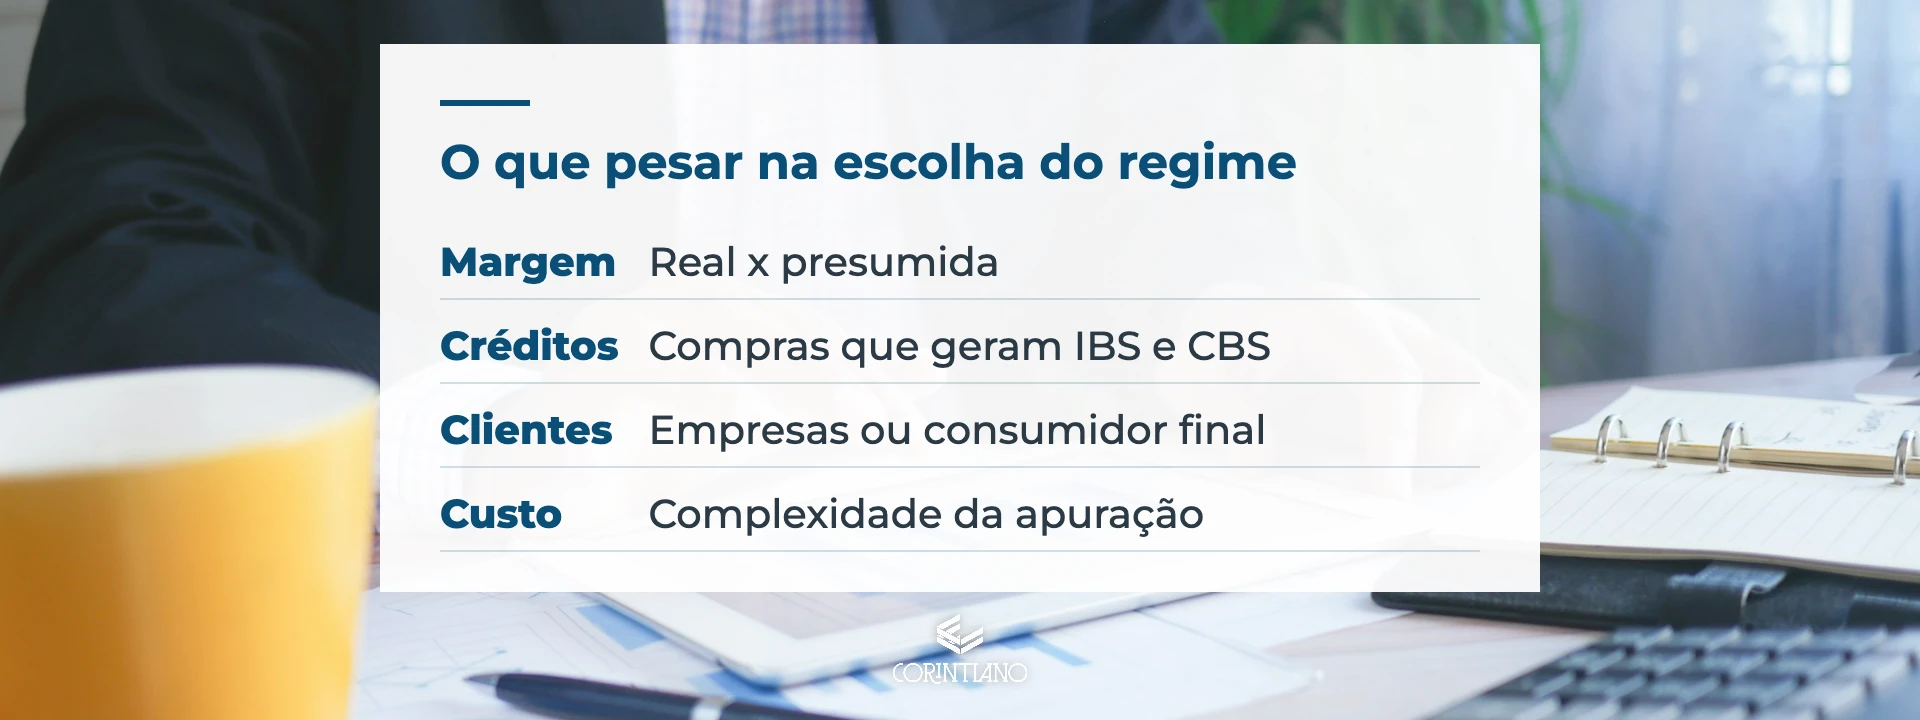
Por isso, a regra geral sempre foi a seguinte: quando a margem real da empresa é menor do que a margem presumida, o Lucro Real tende a ser mais vantajoso. Quando a margem real é maior, o Lucro Presumido costuma ser mais econômico.
O que muda no lucro real ou presumido com a Reforma Tributária?
A Reforma Tributária, instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, substitui PIS, Cofins, ICMS e ISS pela CBS, de competência federal, e pelo IBS, de competência de estados e municípios.
A transição começa em 2026, com alíquotas de teste, e avança gradualmente até 2033. Dentro desse cenário, a principal mudança para as empresas dos dois regimes está no fim da diferença que existia na tributação sobre o consumo.
Fim da vantagem do Lucro Real nos tributos sobre o consumo
Hoje, o Lucro Presumido apura PIS e Cofins no modelo cumulativo, enquanto o Lucro Real apura no modelo não cumulativo, com crédito sobre determinadas compras.
A partir de 2027, a CBS passa a ser cobrada no modelo não cumulativo para empresas dos dois regimes, com débito sobre as vendas e crédito sobre as compras permitidas pela lei. O IBS segue a mesma lógica, mas com alíquota de teste em 2027 e 2028 e implantação gradual até 2033.
Na prática, isso reduz a diferença entre os regimes na tributação sobre o consumo. Assim, a decisão passa a depender mais do IRPJ e da CSLL, ou seja, da comparação entre a margem real e a margem presumida.
Quando o Lucro Presumido pode continuar vantajoso?
O Lucro Presumido pode continuar sendo uma boa alternativa para empresas que:
- Têm margem de lucro real consistentemente acima da margem presumida da sua atividade;
- Possuem operação estável e poucas despesas dedutíveis;
- Vendem principalmente para consumidores finais, que não aproveitam créditos;
- Buscam uma apuração menos complexa.
Quando o Lucro Real pode ganhar força?
O Lucro Real tende a ser analisado com mais atenção por empresas que:
- Têm margens apertadas ou resultados variáveis, inclusive com prejuízos em alguns períodos;
- Possuem muitos custos e despesas que geram crédito;
- Vendem para outras empresas que valorizam o crédito de IBS e CBS na compra;
- Atuam em cadeias produtivas longas.
Outro ponto que merece atenção: empresas do Lucro Real que acumulam saldo de créditos de PIS e Cofins até 31 de dezembro de 2026 podem ter regras específicas para utilizá-los na compensação de débitos da CBS, conforme a legislação. Esse é um dos motivos pelos quais o momento da decisão importa.
Os créditos passam a pesar na escolha
Na lógica da Reforma, quem compra de um fornecedor pode aproveitar o crédito do imposto pago na etapa anterior. Por isso, o regime do fornecedor e a forma como ele destaca o imposto passam a interessar também ao cliente. Entenda melhor em Crédito tributário: o que muda com a Reforma Tributária.
Empresas que vendem para outras empresas precisam avaliar se o regime escolhido permite repassar créditos de forma competitiva. Já empresas que vendem para o consumidor final tendem a sentir menos esse efeito.
O que analisar antes de decidir?
Antes de definir o regime, a empresa deve levantar:
- A margem de lucro real dos últimos períodos e a projeção para os próximos;
- A atividade exercida e o percentual de presunção aplicável;
- O volume de compras que geram crédito de IBS e CBS;
- O perfil dos clientes, entre consumidor final e outras empresas;
- O custo operacional de cada regime, já que o Lucro Real exige escrituração mais detalhada;
- Os prazos para formalizar a opção.
Como a regra de transição muda ao longo dos anos, o ideal é que essa análise seja revisada periodicamente, e não feita apenas uma vez.
Perguntas frequentes sobre lucro real ou presumido
Qual é o limite de faturamento do Lucro Presumido?
Empresas com receita bruta de até R$ 78 milhões por ano podem optar pelo Lucro Presumido.
A Reforma Tributária acaba com o Lucro Presumido?
Não. Os regimes continuam existindo. O que muda é a forma de apurar os tributos sobre o consumo, com IBS e CBS.
Lucro Real sempre compensa para quem tem margem baixa?
Em regra, sim para o IRPJ e a CSLL, mas é preciso considerar o custo operacional e os créditos. A decisão exige simulação com números reais.
Quando devo revisar o regime tributário?
Ao menos uma vez por ano e sempre que houver mudança relevante na margem, nos clientes ou na legislação.
Conclusão
Não existe um regime melhor para todas as empresas. A Reforma Tributária reduz as diferenças na tributação sobre o consumo entre o Lucro Presumido e o Lucro Real, e coloca os créditos e o perfil das vendas no centro da decisão. O que antes era uma conta de margem agora exige uma simulação com dados reais da empresa, considerando o período de transição.
O Escritório Corintiano pode ajudar a sua empresa a comparar os cenários e a tomar essa decisão com mais segurança. Conheça os nossos serviços.