Não. O split payment não é um novo imposto. Ele é uma forma de recolher o IBS e a CBS: no momento em que o pagamento da venda é liquidado, a parte correspondente aos tributos é separada e enviada ao governo, e o vendedor recebe o restante.
Neste artigo, explicamos como o mecanismo funciona, quais modelos a lei prevê e como ele pode afetar o caixa da empresa.
O que é split payment?
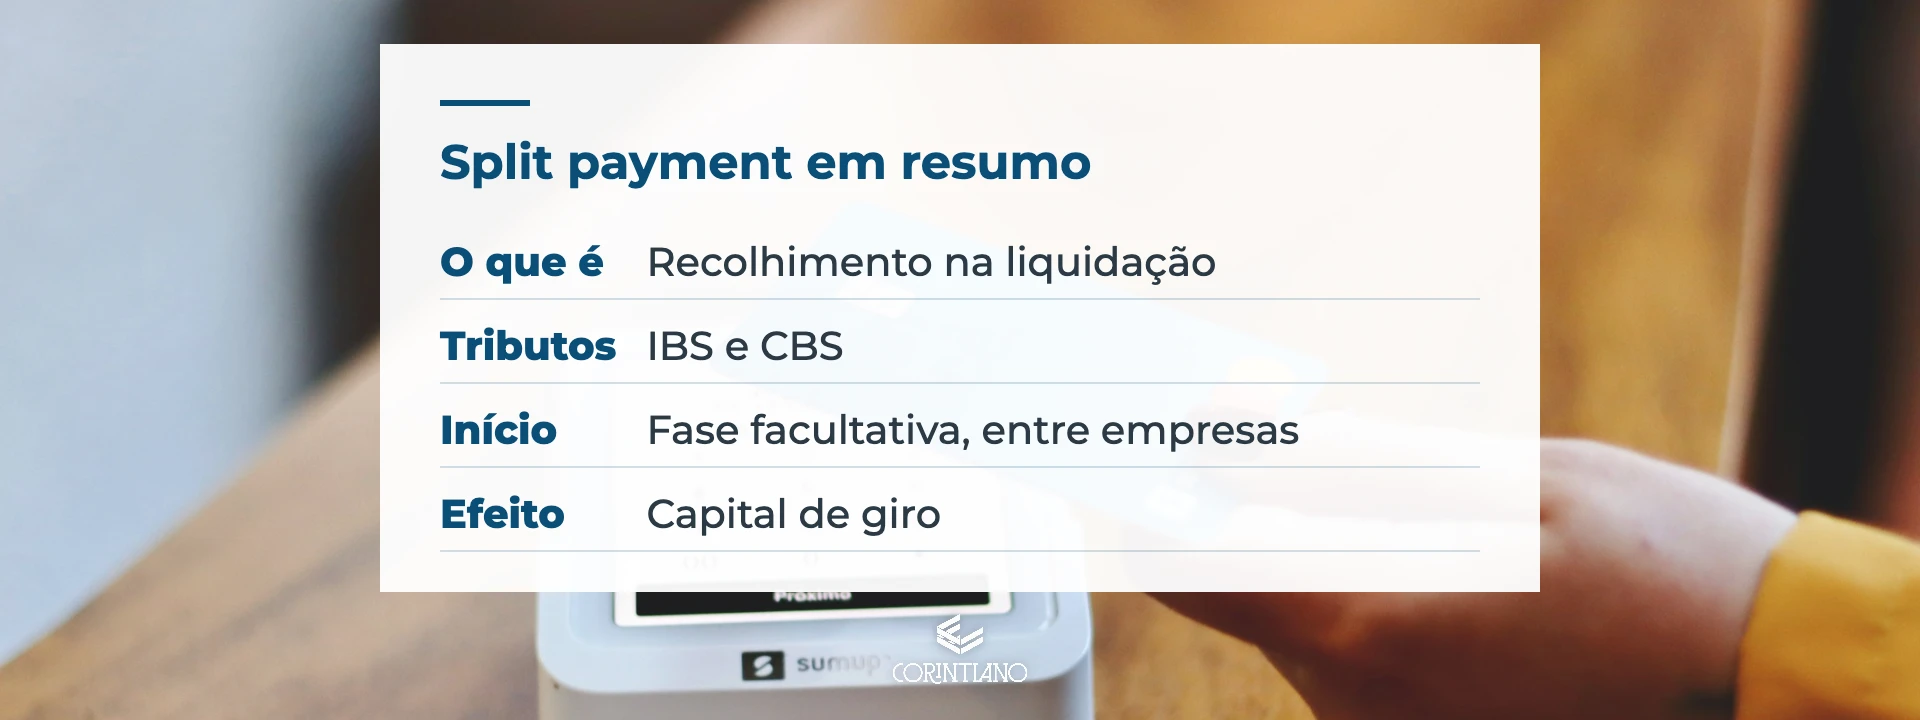
Split payment significa, em tradução livre, pagamento dividido. Ele está previsto na Lei Complementar nº 214/2025, que regulamenta a Reforma Tributária sobre o consumo.
Hoje, a empresa recebe o valor integral da venda e paga o imposto depois, na apuração. Com o split payment, essa ordem pode mudar: o tributo é retirado do valor pago pelo cliente na própria liquidação.
Como funciona na prática?
Exemplo hipotético, apenas para ilustrar: uma venda de R$ 1.000 com R$ 200 de tributos sobre o consumo. Na liquidação do pagamento, os R$ 200 seguem para o governo e a empresa recebe R$ 800. O resultado da operação é o mesmo. A diferença está no momento em que o dinheiro fica disponível.
Quais são os modelos de split payment?
A lei prevê mais de uma forma de operar o mecanismo:
- Procedimento padrão: o recolhimento é feito na liquidação do pagamento, com base nas informações do documento fiscal vinculado à transação;
- Procedimento simplificado: usa um percentual padronizado sobre o valor da transação e é voltado principalmente às vendas para quem não é contribuinte do regime regular, como o consumidor final;
- Recolhimento pelo adquirente: alternativa prevista na lei em que o próprio comprador recolhe o tributo, nas condições da regulamentação.
A implantação é gradual e não começa de forma obrigatória em janeiro de 2027. Em junho de 2026, a Receita Federal e o Comitê Gestor do IBS publicaram a documentação técnica da Plataforma Pública do Split Payment. Pelo Manual de Operações do Comitê Gestor do IBS, a primeira fase é de adoção facultativa e restrita a operações entre pessoas jurídicas. As datas de cada etapa dependem de ato conjunto da Receita Federal e do Comitê Gestor, por isso vale acompanhar as orientações oficiais.
Qual o impacto do split payment para as empresas?
O principal efeito é sobre o capital de giro. A empresa deixa de usar, por alguns dias, o valor do imposto que antes ficava no caixa até a data de pagamento. Em contrapartida, o mecanismo tende a dar mais segurança ao crédito de quem compra, já que o imposto é recolhido no momento da operação. Saiba mais em Crédito tributário: o que muda com a Reforma Tributária.
O efeito varia conforme o tipo de empresa, o prazo de recebimento e o de pagamento a fornecedores.
Como se preparar para o split payment?
- Manter as notas fiscais corretas e com o destaque de IBS e CBS adequado;
- Conciliar com rigor as vendas e os recebimentos;
- Projetar o fluxo de caixa para 2027 considerando a retenção na liquidação;
- Revisar contratos e prazos com clientes e fornecedores;
- Alinhar sistemas financeiros, fiscais e contábeis.
Perguntas frequentes sobre split payment
Split payment é um imposto?
Não. É um mecanismo de recolhimento do IBS e da CBS.
Quando o split payment começa?
Não de forma obrigatória em janeiro de 2027. A primeira fase é facultativa e restrita a operações entre empresas, e as datas dependem de ato conjunto da Receita Federal e do Comitê Gestor do IBS.
A empresa paga mais imposto por causa do split payment?
Não necessariamente. O mecanismo muda o momento em que o tributo é recolhido, e não o valor devido.
O split payment vale para todas as vendas?
Depende do modelo e da regulamentação. Cada caso deve ser analisado conforme as regras vigentes.
Conclusão
O split payment muda a logística do pagamento do imposto, e não a existência dele. Entender o mecanismo ajuda a planejar o caixa e a evitar surpresas na transição.
O Escritório Corintiano pode orientar a sua empresa sobre os impactos do split payment. Conheça os nossos serviços.